
5 основных требований ИФНС, которые бизнес чаще всего получает в апреле и мае
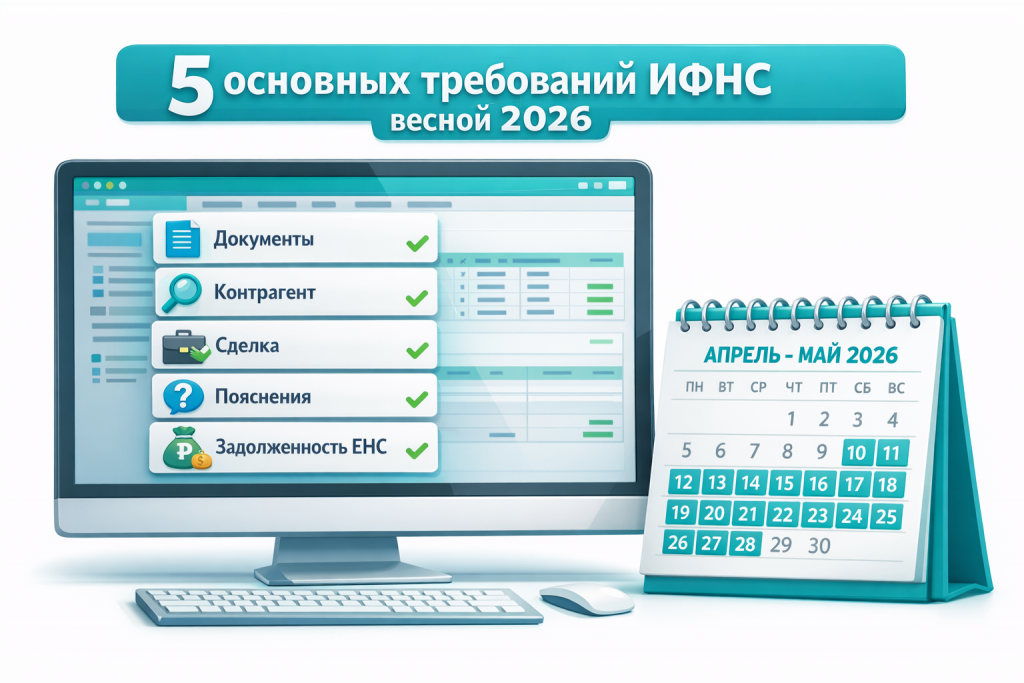
5 основных требований ИФНС, которые бизнес чаще всего получает в апреле и мае 2026 года
Апрель и май — это период, когда у бухгалтерии, финансовой службы и руководителей резко возрастает риск получить требования от налоговой. В это время ИФНС активно анализирует годовую отчетность за 2025 год, декларации за первый квартал 2026 года, пояснения по НДС, документы по контрагентам и состояние расчетов на ЕНС.
В 2026 году нагрузка стала еще выше. Причин сразу несколько:
- • продолжаются камеральные проверки отчетности;
- • часть компаний и ИП на УСН впервые работают с НДС по новым правилам;
- • инспекции активнее сопоставляют данные по сделкам и цепочкам контрагентов;
- • требования, пояснения и уведомления все быстрее приходят через ТКС и ЭДО.
Из-за этого весной 2026 года бизнесу особенно важно понимать, какие требования ИФНС приходят чаще всего, что они означают и где здесь основные риски.
Почему тема особенно актуальна в апреле и мае 2026 года
Весной налоговая нагрузка ощущается не только в суммах платежей, но и в количестве контрольных действий со стороны ИФНС.
- • идет активная камеральная проверка годовой отчетности за 2025 год;
- • инспекции анализируют декларации за первый квартал 2026 года;
- • компании и ИП, которые с 2026 года начали работать с НДС, впервые проходят через новый цикл отчетности;
- • налоговая сопоставляет данные по декларациям, контрагентам, сделкам и состоянию ЕНС.
Если в декларации есть расхождения, спорные вычеты, нестандартные расходы, ошибки в ставках НДС или несоответствия по контрагентам, ИФНС быстрее выходит на связь с налогоплательщиком.
В результате именно в апреле и мае компании чаще получают:
- •требования о документах;
- •требования о пояснениях;
- •запросы по контрагентам;
- •требования по конкретным сделкам;
- •требования об уплате задолженности.
1. Требование о представлении документов по статье 93 НК РФ
Это классический запрос документов по вашей собственной деятельности.
Налоговая запрашивает документы, которые подтверждают данные вашей отчетности. Обычно это:
- •договоры;
- •акты;
- •накладные;
- •счета-фактуры;
- •платежные документы;
- •иная первичка, подтверждающая расходы, доходы или вычеты.
- •в рамках камеральной проверки;
- •в рамках выездной проверки;
- •после сдачи декларации, если у инспекции появились вопросы к отдельным показателям.
- •годовую отчетность за 2025 год;
- •декларации по НДС;
- •спорные расходы;
- •вычеты;
- •резкие изменения финансовых показателей.
Риск не только в самом запросе, а в том, насколько быстро компания может собрать и предоставить документы. Если первичка ищется вручную, хранится несистемно или не бьется с данными в 1С, обычное требование быстро превращается в аврал.
2. Требование о представлении документов или информации по контрагенту по статье 93.1 НК РФ
Это то, что обычно называют встречной проверкой.
У вас запрашивают документы и сведения не о вашей компании, а о контрагенте, которого проверяет налоговая.
Например, могут попросить:
- •договор с контрагентом;
- •акты и накладные;
- •счета-фактуры;
- •переписку;
- •информацию о конкретных поставках или оплатах.
Хотя формально речь идет о проверке партнера, для вашей компании это тоже риск. По вашему ответу налоговая оценивает:
- •реальность сделки;
- •корректность документооборота;
- •согласованность данных между сторонами;
- •логичность хозяйственной операции.
Весной налоговая особенно активно сопоставляет данные по уже сданной отчетности и быстрее видит расхождения между участниками сделок. В результате запросы по контрагентам приходят чаще и требуют более оперативной реакции.
Если компания отвечает формально, неполно или с ошибками, внимание инспекции может переключиться уже на нее саму.
3. Требование об информации по конкретной сделке по пункту 2 статьи 93.1 НК РФ
Это один из самых чувствительных форматов запроса.
Налоговая запрашивает документы и информацию по одной конкретной сделке.
Важно то, что такой запрос может прийти даже вне рамок проверки.
- •договорную базу;
- •первичные документы;
- •оплату;
- •логистику;
- •деловую цель;
- •отражение сделки в учете;
- •соответствие операции данным контрагента.
В этот период уже накоплены данные первого квартала, а инспекция активнее выявляет спорные операции по сумме, контрагенту, ставке НДС или экономической логике сделки.
Такое требование нередко становится не разовой формальностью, а первым шагом к более глубокому интересу со стороны налоговой.
4. Требование о представлении пояснений по статье 88 НК РФ
Это самый массовый тип требований.
Налоговая видит расхождение, ошибку или нетипичный показатель в декларации и просит пояснить ситуацию.
В ответ обычно нужно:
- •либо подать уточненную декларацию;
- •либо дать пояснение, почему ошибки нет.
Одна из главных причин — новые правила по НДС для части плательщиков на УСН.
Из-за этого в апреле и мае 2026 года особенно вероятны требования, связанные с:
- •ошибками в декларациях по НДС;
- •неверным выбором ставки;
- •неправильным применением льгот;
- •расхождениями между декларацией и данными контрагентов;
- •некорректным отражением операций в учете.
Компании часто недооценивают такие требования и отвечают слишком формально. Но именно пояснение нередко определяет, закроется вопрос быстро или перерастет в дальнейшие претензии.
5. Требование об уплате задолженности по статье 69 НК РФ
Это требование связано уже не с документами по сделкам, а с расчетами на ЕНС.
Если на Едином налоговом счете образовалось отрицательное сальдо, налоговая направляет требование об уплате задолженности.
В этот период у бизнеса одновременно идут:
- •уплата текущих налогов;
- •сдача отчетности;
- •сверка начислений;
- •контроль первого квартала.
На фоне такой нагрузки любые ошибки по ЕНС быстрее превращаются в реальные требования.
Компания может сосредоточиться на декларациях и документах, но пропустить проблему с ЕНС. В результате требование придет не из-за спора по сделке, а из-за отрицательного сальдо, которое не отследили вовремя.
Отдельно: уведомление о вызове по статье 31 НК РФ
Налоговая вызывает представителя компании для дачи пояснений лично.
- •конкретная сделка;
- •отчетность;
- •контрагент;
- •налоговая нагрузка;
- •задолженность;
- •расхождения в данных.
Игнорировать такие уведомления нельзя. Даже если вопрос кажется техническим, он может быть связан с более широким интересом со стороны инспекции.
Коротко: какие требования чаще всего приходят весной 2026 года
Что важно сделать бизнесу уже сейчас
Чтобы требования ИФНС не превращались в ручной хаос, компании стоит заранее проверить организацию работы внутри.
- •контролировать входящие требования через ТКС и ЭДО ежедневно;
- •быстро понимать, кто отвечает за подготовку документов и пояснений;
- •обеспечить удобный поиск первички и связанных документов;
- •проверить, насколько данные в 1С соответствуют документам, которые реально будут отправляться в налоговую;
- •не допускать ситуации, когда ответ на требование собирается в последний момент вручную.
Как может помочь "Софт-Юнити"
"Софт-Юнити" может помочь подготовить систему 1С и рабочие процессы так, чтобы ответы на запросы ИФНС не превращались в аврал.
- •быстрее находить нужные документы и данные в системе;
- •снизить ручную сборку информации по требованиям;
- •упростить подготовку ответов на запросы налоговой;
- •сделать внутренние процессы более управляемыми в период отчетной нагрузки.
Количество просмотров: 132
